- عرضه Tether برای اولین بار از ماه مه 2022 برای اولین بار از 80B دلار برخورد می کند - رقبای Stablecoin Stumble
- تحلیلگران وقتی بانک خود را تحت عنوان IPO قرار نمی دهند ، سهام بهتری می گیرند.
- معاملات در فرایندها
- "شکستن بلوک ها: راهنمای ضروری برای نشانه های اهرمی Binance"
- Bubblemaps 10 ٪ از کیف پول های Shiba Token به ارزش بیش از 1 میلیارد دلار را تجزیه و تحلیل می کند
- درباره Leea
- چشم انداز فنی هفتگی: Momentum در طلا (XAU/USD) ، GBP/NZD و CAD/JPY بازی می کند
- چگونه مبادلات رمزنگاری درآمد کسب می کند؟یک راهنمای کوتاه برای سرمایه گذاران بالقوه
- برنامه نویسی متاتریدر 4 (MT4) چگونه کار می کند؟
- انجمن QuantCoect
آخرین مطالب
امکانات وب


آمارهای رسمی نشان می دهد که کاهش سرمایه گذاری مستقیم خارجی در ایالات متحده (FDIUS) در سال 2017 و 2018 از سطح به ویژه قوی در سال 2015 و 2016 است. برخی از تحلیلگران این افت را به ایالات متحده نسبت داده اند که به یک مقصد کمتر جذاب برای سرمایه گذاری خارجی تبدیل شده اند. من علیه این فرضیه استدلال می کنم. این یادداشت نشان می دهد که کندی در FDIUS را می توان با دو عامل خاص توضیح داد: 1) تعداد معدودی از بازسازی شرکت ها که صرفاً مالیات و مقررات محور هستند و بر بخش سهام عدالت جریان سرمایه گذاری مستقیم تأثیر می گذارند ، و 2) وارونگی در بدهی های بین المللیجریانی که اغلب نتیجه برنامه ریزی مالیاتی شرکت ها هستند. پس از کنترل این عوامل خاص ، می فهمم که جریان سهام ، بخش معنی دار تر از جریان سرمایه گذاری مستقیم ، در سال 2017 نسبت به سالهای اوج 2015-2016 تغییر یافته و در سال 2018 به رکورد بالایی صعود کردم. 2 من ساختمتخمین ها با استفاده از منابع مختلف داده ، به عنوان معاملات مرتبط با بازسازی شرکت ها به طور جداگانه در آمار رسمی سرمایه گذاری مستقیم قابل شناسایی نیستند. من همچنین افت شدید سرمایه گذاری مستقیم ایالات متحده در خارج از کشور (USDIA) را در سال 2018 تجزیه و تحلیل می کنم و می دانم که به طور مشابه منحصر به فرد و نتیجه مستقیم قانون کاهش مالیات و شغل 2017 (TCJA) است.
- سرمایه گذاری مستقیم خارجی در ایالات متحده (FDIUS)
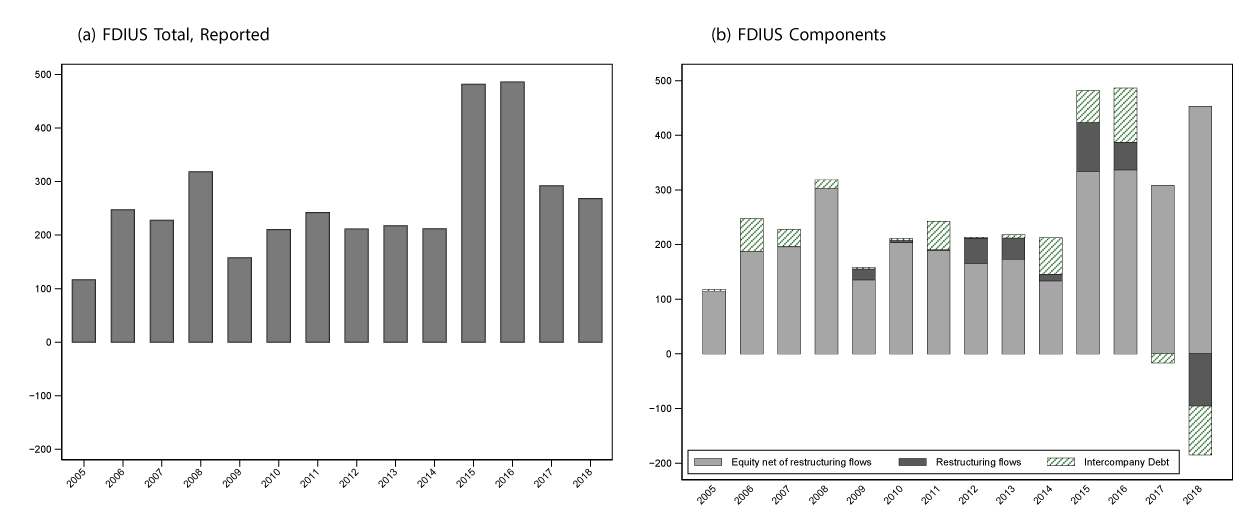
FDIUS در سال 2018 برای دومین سال متوالی سقوط کرد (شکل 1 (الف)). این افت توجه زیادی در محافل سیاست و رسانه ها به خود جلب کرده است ، و برخی از تحلیلگران آن را به تنش های تجاری و عدم اطمینان اقتصادی نسبت داده اند که می بینند ایالات متحده را برای سرمایه گذاری خارجی کمتر جذاب کرده است. 3 در حالی که سرمایه گذاری مستقیم معمولاً با سرمایه گذاری جدید همراه است ، یکی از ویژگی های کمتر شناخته شده از داده ها این است که بازسازی های شرکت هایی که منجر به سرمایه گذاری جدید نمی شوند می توانند به طور قابل توجهی بر آمار سرمایه گذاری مستقیم تأثیر بگذارند. 4 در زیر من در مورد بازسازی های بزرگ شرکت ها ، مانند وارونگی و مجدداً مجدداً و سایر عوامل مانند وام های بین المللی ، که تصویر سرمایه گذاری مستقیم واقعی را در سالهای اخیر تحریف می کنند ، بحث می کنم. 5
شکل 1: سرمایه گذاری مستقیم خارجی در ایالات متحده (FDIUS). مبنای جهت دار ، میلیاردها دلار
فاکتور ویژه شماره 1: بازسازی شرکت ها
وارونگی شرکتهای 2007-2016
آمار FDIUS شامل معاملات ناشی از وارونگی شرکت ها است. در وارونگی ، یک شرکت آمریکایی معمولاً برای اهداف مالیاتی اقدام به تبدیل شدن به خارجی می کند. وارونگی شرکتهای آمریکایی منجر به افزایش FDIUS می شود: با وارونگی ، شرکت اصلی ایالات متحده متعلق به خارجی می شود و سپس در آمار FDIUS BEA گنجانده می شود و منجر به افزایش FDIUS با سرمایه گذاری در بازار شرکت وارونه می شود. 6 با استفاده از همه سرمایه گذاری های بازار شرکت های وارونه از سال قبل از وارونگی ، شکل 1 (b) بخشی از FDIUS را که تخمین می زنم نشان می دهد به معاملات ناشی از وارونگی شرکت ها (میله های سیاه) قابل انتساب است. برآورد من نشان می دهد که وارونگی شرکت ها عامل اصلی افزایش FDIUS در سالهای اوج 2015 و 2016 است. (من در بند بعدی 2018 بحث می کنم). 7
مجله 2018 Broadcom 2018
سال 2018 نمونه بارز نقش بازسازی شرکت ها در آمار سرمایه گذاری مستقیم ایالات متحده است. Broadcom ، در اصل یک شرکت فناوری پیشرفته که در کالیفرنیا تأسیس شده است ، در سال 2016 توسط شرکت سنگاپور آواگو خریداری شد. در آوریل 2018 ، Broadcom مجدداً از سنگاپور به ایالات متحده بازگشت و تنها دفتر مرکزی خود را در کالیفرنیا برقرار کرد. مجدداً به عنوان یک شرکت آمریکایی ، گسترش خود را از طریق ادغام و کسب شرکت های آمریکایی تسهیل می کند زیرا تملک های داخلی توسط کمیته سرمایه گذاری خارجی در ایالات متحده (CFIUS) مورد بررسی قرار نمی گیرد ، یک کمیته دولتی سطح بالا که بررسی های پیشنهادی ایالات متحده را بررسی می کند. شرکت ها توسط خریداران خارجی به دلایل امنیت ملی و مالکیت معنوی. 8
مجوزهای شرکتی تصویر آینه ای از وارونگی ها است: در یک مجدداً یک شرکت خارجی که عمدتاً در ایالات متحده فعالیت می کند ، آدرس قانونی خود را به ایالات متحده منتقل می کند. قبل از بازسازی ، صاحب وابسته ایالات متحده یک والدین خارجی است و معاملات مرتبط با چنین رابطه سرمایه گذاری مستقیم به عنوان FDIUS ثبت می شود. پس از بازسازی ، یک والدین تازه تشکیل شده در ایالات متحده به مالک نهایی تبدیل می شوند و روابط سرمایه گذاری مستقیم قبلی از وجود آن متوقف می شود و منجر به کاهش FDIUS با سرمایه گذاری در بازار شرکت مجدد می شود. من تخمین می زنم که این رویداد مجرد شرکتی از مجدداً از Broadcom ، FDIUS را در سال 2018 با 95 میلیارد دلار کاهش داد ، یک سوم از کل FDIUS ثبت شده برای آن سال ، و بنابراین ، عامل اصلی کاهش کل FDIUS در سال 2018 نسبت به آن است. دو سال گذشتهدر صورت عدم وجود این مجدداً ، من تخمین می زنم که FDIUS در سال 2018 تقریباً 360 میلیارد دلار بوده است ، به جای 270 میلیارد دلار گزارش شده. 9
فاکتور ویژه شماره 2: جریانهای بدهی بین المللی
سرمایه گذاری مستقیم از دو نوع جریان مرزی تشکیل شده است: جریان سهام و جریان بدهی های بین المللی (وام بین نهادهای وابسته همان شرکت). مؤلفه عدالت معمولاً شاخص معنادارتر از فعالیت سرمایه گذاری مستقیم است زیرا منعکس کننده جریان سرمایه گذاری جدید مانند ادغام و ادغام و سرمایه گذاری گرینفیلد است ، در حالی که وام های بین المللی برای تفسیر بی ثبات و دشوار است (به OECD ، 2019 مراجعه کنید) و اغلب برای مالیات استفاده می شوداهداف برنامه ریزی برای تأثیرگذاری بر درآمد مشمول مالیات یک شرکت. 10 میله های سبز در شکل 1 (b) بخشی از کل FDIUS را نشان می دهد که توسط جریان بدهی های بین المللی حساب می شود. افزایش جریان بدهی های بین المللی عامل مهمی در افزایش FDIUS در سالهای اوج 2015-2016 است ، در حالی که کاهش بعدی بدهی های شرکت های مقیم ایالات متحده در سال 2018 عامل اصلی کاهش FDIUS در سال 2018 است. تغییر در قانون مالیات شرکتها از TCJA ، عمل استفاده از بدهی برای تأثیرگذاری بر درآمد مشمول مالیات ممکن است محدود شده باشد ، که منجر به وام کمتری در بین شرکتهای مقیم ایالات متحده در سالهای 2017-2018 می شود. 11
FDIUS NET از عوامل خاص
شکل 2 تصویر FDIUS را پس از تنظیم برای بازسازی شرکت ها و جریان بدهی های بین المللی نشان می دهد. در شکل 2 (الف) جریان های سهام FDIUS را نشان می دهم ، بخش معنی داری از کل FDIUS ، برای وارونگی و مجدداً (میله های خاکستری) تنظیم شده است. 12 برآورد من نشان می دهد که سرمایه گذاری مستقیم سهام ، خالص جریان های مرتبط با بازسازی شرکت ها ، در واقع در سال 2018 به اوج رسیده و نسبت به سالهای اوج قبلی 2015-2016 افزایش یافته است. همراه با جریان سهام عدالت ، شکل 2 (الف) معاملات ادغام و خرید خارجی (M& A) را که شامل یک شرکت آمریکایی (خط سیاه) نیست ، می پردازد ، یعنی معاملات که سرمایه گذاری های خارجی را در سایر نقاط جهان ضبط می کند (توجه داشته باشیدمقیاس). سریال سهام عدالت با سرمایه گذاری خارجی در سایر نقاط جهان ارتباط دارد و نشان می دهد که وانت در جریان سهام در ایالات متحده در چهار سال گذشته بخشی از یک روند جهانی است.
شکل 2: سرمایه گذاری مستقیم خارجی در ایالات متحده (FDIUS) تنظیم شده است. مبنای جهت دار ، میلیاردها دلار
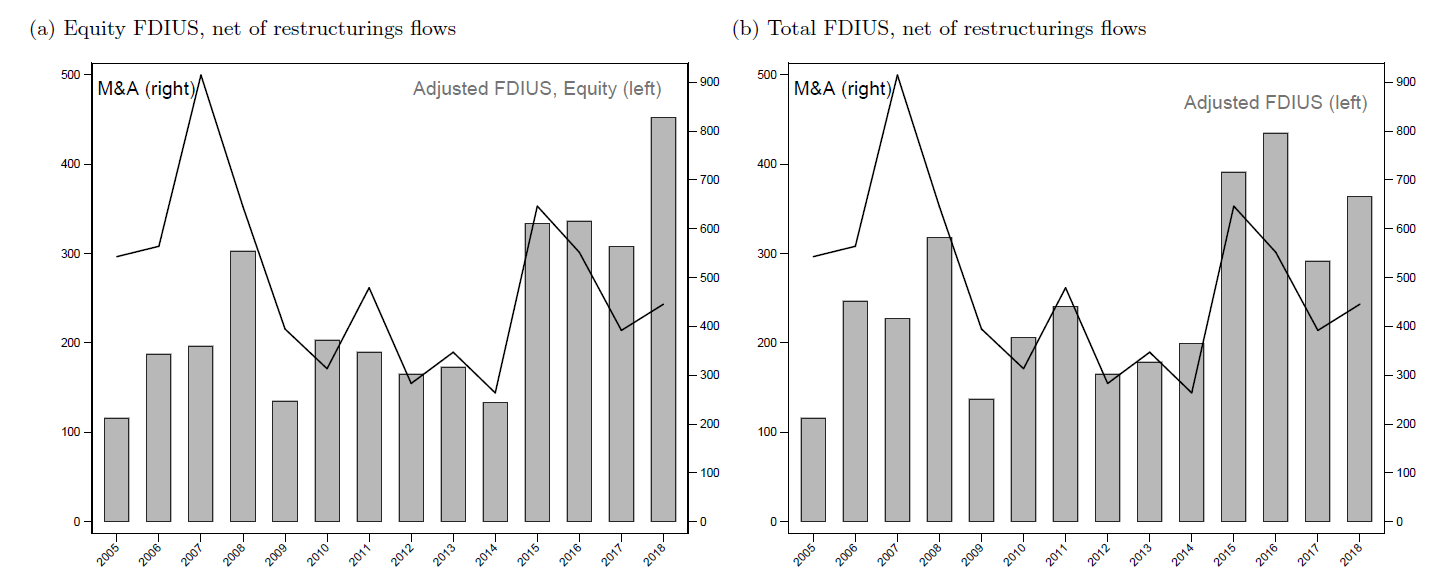
به عنوان یک مرجع ، شکل 2 (ب) جریان کل FDIUS (بنابراین از جمله جریان بدهی های بین المللی) فقط برای جریان های مرتبط با بازسازی شرکت ها تنظیم شده است ، و نشان می دهد که سرمایه گذاری مستقیم خارجی در ایالات متحده در سال 2018 فقط کمی پایین تر از سالهای اوج سال 2015 بودو 2016
علاوه بر آمار معاملات FDIUS که من برای این تجزیه و تحلیل استفاده می کنم ، BEA همچنین آماری را در مورد مخارج سرمایه گذاری مستقیم خارجی خارجی در ایالات متحده منتشر می کند که فقط معاملات مربوط به سرمایه گذاری های جدید را ضبط می کنند. در حالی که آمار سرمایه گذاری جدید خریدهای مربوط به سهام اضافی و معاملات بدهی بین شرکتها را که مربوط به عملیات در حال انجام است ، حذف می کند ، آنها هنوز هم معاملات مربوط به بازسازی شرکت ها را شامل می شوند. 13 در حالی که این آمار در مورد هزینه های سرمایه گذاری جدید فقط با برآوردهای من از FDIUS NET از عوامل خاص ، تا حدی همپوشانی دارد ، آنها هنوز هم در سال 2018 افت سرمایه گذاری نشان نمی دهند. 14
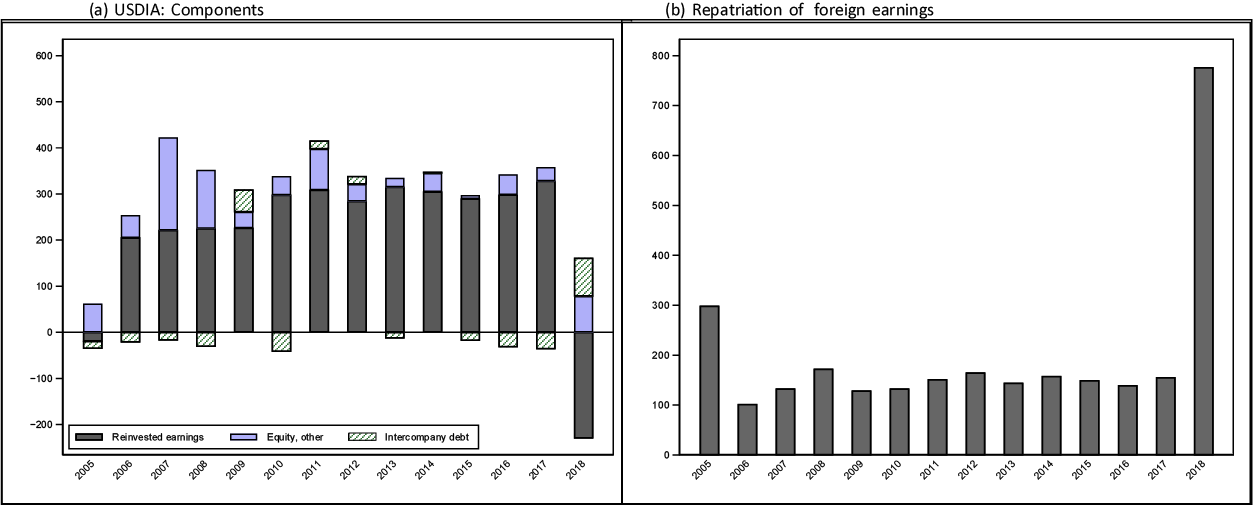
افت قابل توجه در سرمایه گذاری مستقیم ایالات متحده در خارج از کشور (USDIA) در سال 2018 (شکل 3 (الف)) به طور مشابه بی نظیر است ، اگرچه توضیح در این مورد ساده تر است ، زیرا مربوط به بازگشت مجدد درآمد خارجی مرتبط با TCJA است. با توجه به برجستگی درآمدهای سرمایه گذاری مجدد در کل جریان سهام ، در شکل 3 (الف) اجزای سرمایه گذاری مستقیم را به درآمد سرمایه گذاری شده (میله های سیاه) تقسیم می کنم ، سایر معاملات سهام عدالت که با درآمد سرمایه گذاری مجدد (میله های آبی) و بدهی بین المللی همراه نیستند (میله های سبز). 15 در بیشتر دوره قبل از سال 2018 ، درآمد مجدد برای اکثر جریان های USDIA به حساب می آمد. افت USDIA در سال 2018 ناشی از افت درآمد سرمایه گذاری شده در نتیجه TCJA 2017 است که انگیزه مالیاتی را برای حفظ درآمد در خارج از کشور از بین برد و منجر به بازگشت شرکت های آمریکایی بخش بزرگی از درآمد انباشته شده خود در خارج از کشور شد. کاهش در USDIA در سال 2018 صرفاً با تغییر در درمان مالیاتی سود برون مرزی هدایت می شود. 16 از آنجا که بازپرداخت منعکس کننده انتقال وجوه به ایالات متحده از نظر حسابداری صرفاً حسابداری است ، یعنی وجوهی که قبلاً توسط یک شرکت وابسته خارجی نگهداری می شد ، اکنون توسط والدین ایالات متحده نگهداری می شود ، این نشان دهنده فروش عملیات خارجی توسط شرکت های آمریکایی نیست. در حقیقت ، همانطور که در شکل 3 (الف) نشان داده شده است ، سرمایه گذاری سهام به غیر از درآمد سرمایه گذاری مجدد (میله های آبی) در مقایسه با سالهای گذشته قوی بود.
شکل 3: سرمایه گذاری مستقیم ایالات متحده در خارج از کشور (USDIA). مبنای جهت دار ، میلیاردها دلار
1. هیئت مدیره سیستم ذخیره فدرال. من از دانیل بلتران ، کارول برتاوت ، بث آن ویلسون ، شاغیل احمد بخاطر اظهار نظر و پیشنهادات تشکر می کنم. نظرات در این یادداشت لزوماً منعکس کننده سیستم های فدرال رزرو ، هیئت مدیره آن یا کارمندان آن نیست. بازگشت به متن
2. من روی FDI اندازه گیری شده به صورت جهت متمرکز می شوم. نتایج هنگام استفاده از سرمایه گذاری مستقیم بر اساس دارایی/بدهی مشابه است. بازگشت به متن
3. به عنوان مثال مراجعه کنید: گزارش سرمایه گذاری جهانی UNCTAD 2019: https://unctad. org/en/publicationslibrary/wir2019_en. pdf ؛wsj https://www. wsj. com/articles/for-foreign-investment-the-s-is-losing-its-appeal-1156035800 ؛پست های وبلاگ توسط menzie chi http://econbrowser. com/archives/2018/11/inward-us-bound-fdi ؛Adam posen https://www. piie. com/blogs/trade-investment-policy-watch/cost-trumps-economic-nationism-s-foreign-nvestment-united بازگشت به متن
4- در حالی که BEA همچنین آماری را در مورد مخارج سرمایه گذاری مستقیم خارجی خارجی در ایالات متحده منتشر می کند ، این آمار همچنین شامل معاملات مربوط به بازسازی شرکت ها است. بازگشت به متن
5- BEA داده های مربوط به بازسازی شرکت ها را جمع نمی کند ، اما نقش آنها را در نسخه های خبری همراه با نسخه های داده های موجودی موجودی (BOP) منتشر می کند. به عنوان مثال ، انتشار خبر برای داده های 2015Q1 BOP https://www. bea. gov/news/2015/us-inteational-trancactions-1st-quarter-2015-and-aual-revvision. بازگشت به متن
6. در مورد چگونگی تأثیر وارونگی شرکتها بر آمار بین المللی BEA ، به هانسون و همکاران (2015) مراجعه کنید."تأثیر وارونگی شرکتها بر روی حساب های بین المللی و ملی اقتصادی"
7. منبع وقایع وارونگی: بلومبرگ. تخمین های مربوط به جریان FDIUS که به بازسازی شرکت ها منتقل می شود ، منعکس کننده سرمایه بازار شرکت ها برای سال قبل از رویداد شرکت ها ، با استفاده از داده های پرونده های Compustat و شرکت 10-K از Sec است. بازگشت به متن
8. تلاش Broadcom برای به دست آوردن تراشه ساز ایالات متحده Qualcomm در اوایل سال 2018 توسط دستور اجرایی رئیس جمهور ترامپ صادر شده در 12 مارس 2018 با استناد به بررسی کمیته سرمایه گذاری خارجی در ایالات متحده مسدود شد: https: //www. whitehouse. دولت/اقدامات ریاست جمهوری/ریاست جمهوری-نظم-ارشاد-پیش بینی شده-به دست آمده-کولکام-با-برادکوم-محدود/. بازگشت به متن
9. FDIUS تنظیم شده 2018 فقط مجدداً مجدداً از Broadcom منعکس می شود زیرا هیچ بازسازی یا وارونگی شرکت های دیگر در سال 2018 صورت نگرفت. بازگشت به متن
10. این یک روش معمول برای یک شرکت وابسته در یک صلاحیت با مالیات بالا است که به طور قابل توجهی از سایر بخش های شرکت چند ملیتی وام می گیرد. این باعث افزایش هزینه های بهره برای آن وابسته و در نتیجه کاهش بدهی مالیاتی آنها می شود. بازگشت به متن
11. به طور خاص ، فرسایش پایه و مالیات ضد سوء استفاده (BEAT) TCJA شرکت های چند ملیتی را که پرداخت های کسر شده ، مانند پرداخت بهره ، به اشخاص خارجی مرتبط انجام می دهند ، هدف قرار می دهد. بازگشت به متن
12. میله های موجود در شکل 2 (a) با میله های خاکستری در شکل 1 (b) مطابقت دارد. بازگشت به متن
13. آمار مربوط به سرمایه گذاری جدید توسط سرمایه گذاران مستقیم خارجی بر اساس بررسی سالانه سرمایه گذاری مستقیم خارجی خارجی در ایالات متحده است که توسط BEA انجام شده است. برای اطلاعات بیشتر ، به BEA (2016) مراجعه کنید."سرمایه گذاری مستقیم خارجی جدید در ایالات متحده در سال 2015". داده ها برای دوره 2008-2013 در دسترس نیست. بازگشت به متن
14. اندرسون (2019)."سرمایه گذاری مستقیم خارجی جدید در ایالات متحده در سال 2018". بررسی مشاغل فعلی ، دفتر تجزیه و تحلیل اقتصادی ایالات متحده. بازگشت به متن
15. مبلغ میله به کل Usdia. بازگشت به متن
لطفاً این یادداشت را به این صورت ذکر کنید:
تابووا ، الکساندرا م. (2020). فدراسیون خاطرنشان می کند: "چه اتفاقی برای سرمایه گذاری مستقیم خارجی در ایالات متحده افتاد؟"واشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 13 فوریه 2020 ، https://doi. org/10. 17016/2380-7172. 2499.
سلب مسئولیت: یادداشت های فدراسیون مقالاتی هستند که در آن کارمندان هیئت مدیره نظرات و تجزیه و تحلیل های خود را در مورد طیف وسیعی از موضوعات در اقتصاد و دارایی ارائه می دهند. این مقالات کوتاه تر و از نظر فنی کمتری نسبت به مقالات کار FEDS و مقالات IFDP دارند.
آخرین بروزرسانی: 13 فوریه 2020
هیئت مدیره سیستم ذخیره فدرال
- درباره فدرال رزرو
- خبرها و رویدادها
- سیاست های پولی
- نظارت و مقررات
- ثبات اقتصادی
- سیستم های پرداخت
- تحقیقات اقتصادی
- داده ها
- مصرف کنندگان و جوامع < Pan> 14. اندرسون (2019)."سرمایه گذاری مستقیم خارجی جدید در ایالات متحده در سال 2018". بررسی مشاغل فعلی ، دفتر تجزیه و تحلیل اقتصادی ایالات متحده. بازگشت به متن

ما را در سایت فارکس بازار مدرن دنبال می کنید
برچسب :
نویسنده : امین زندگانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
